Tiếng Việt
 English
TRANH CHẤP HỢP ĐỒNG THẾ CHẤP NHÀ ĐẤT KHI BỊ GIẢ MẠO CHỮ KÝ ĐỂ VAY TIỀN VÀ THỦ TỤC KHỞI KIỆN TUYÊN TÒA ÁN HỦY BỎ GIAO DỊCH
1. Tình huống pháp lý
Tháng 01/2026, cụ bà Nguyễn Thị T (72 tuổi) bàng hoàng nhận được Thông báo yêu cầu bàn giao tài sản và xử lý nợ từ Ngân hàng Thương mại Cổ phần X. Theo thông báo, căn nhà và thửa đất diện tích 100m² tại phường Đống Đa, thành phố Hà Nội do cụ T đứng tên chủ sở hữu đang bị thế chấp để bảo đảm cho khoản vay 3 tỷ đồng của Công ty TNHH Kinh doanh T (do anh Nguyễn Văn M – người con trai thứ hai của cụ T làm Giám đốc). Khoản vay đã quá hạn thanh toán nhiều tháng và Công ty T mất khả năng trả nợ.
Cụ T khẳng định từ trước đến nay cụ chưa từng ký kết bất kỳ hợp đồng thế chấp nào, cũng không hề cùng anh M đến Văn phòng Công chứng làm thủ tục bảo lãnh vay tiền. Qua kiểm tra hồ sơ thế chấp lưu trữ tại Ngân hàng X, cụ T phát hiện trong Hợp đồng thế chấp quyền sử dụng đất và tài sản gắn liền với đất, toàn bộ phần chữ ký và chữ viết tên “Nguyễn Thị T” đã bị giả mạo tinh vi. Anh M thừa nhận do làm ăn thua lỗ nên đã thông đồng với một số cá nhân lập hồ sơ giả, nhờ người đóng giả cụ T đến Văn phòng Công chứng để thực hiện giao dịch thế chấp.
Khi cụ T và các người con khác làm việc với Ngân hàng X để yêu cầu giải tỏa thế chấp, Ngân hàng kiên quyết từ chối với lý do: “Hợp đồng thế chấp đã được công chứng và đăng ký giao dịch bảo đảm hợp pháp tại Văn phòng Đăng ký đất đai, Ngân hàng là bên thứ ba ngay tình nên có quyền xử lý tài sản để thu hồi nợ”.
Nhận thấy căn nhà duy nhất có nguy cơ bị phát mại trái pháp luật, tháng 10/2026, cụ T quyết định tìm đến Luật Bắc Dương nhờ tư vấn pháp lý và tiến hành khởi kiện ra Tòa án nhân dân.
2. Quy định pháp luật
Tranh chấp phát sinh từ hợp đồng thế chấp quyền sử dụng đất bị giả mạo chữ ký, chữ viết của chủ sở hữu tài sản để vay vốn ngân hàng hoặc tổ chức tín dụng là dạng tranh chấp dân sự – ngân hàng cực kỳ phức tạp, được điều chỉnh trực tiếp bởi các quy định của Bộ luật Dân sự 2015, Luật Các tổ chức tín dụng 2024 và Bộ luật Tố tụng Dân sự 2015.
Về điều kiện có hiệu lực của giao dịch dân sự và hậu quả của việc giả mạo chữ ký, căn cứ theo quy định tại Điều 117 Bộ luật Dân sự 2015, giao dịch dân sự chỉ có hiệu lực khi chủ thể có năng lực hành vi dân sự phù hợp, hoàn toàn tự nguyện và mục đích, nội dung của giao dịch không vi phạm điều cấm của luật, không trái đạo đức xã hội. Căn cứ theo quy định tại Điều 122 và Điều 131 Bộ luật Dân sự 2015, giao dịch dân sự không đáp ứng một trong các điều kiện quy định tại Điều 117 thì vô hiệu. Việc anh M cố tình giả mạo chữ ký, sử dụng người đóng giả cụ T để ký hợp đồng thế chấp là hành vi vi phạm nghiêm trọng nguyên tắc tự nguyện, làm cho hợp đồng thế chấp bị vô hiệu toàn bộ do bị lừa dối và vi phạm điều cấm của pháp luật.
Về nguyên tắc bảo vệ chủ sở hữu và việc xử lý hợp đồng thế chấp vô hiệu, căn cứ theo quy định tại Điều 131 và Điều 133 Bộ luật Dân sự 2015, khi giao dịch dân sự vô hiệu thì các bên khôi phục lại tình trạng ban đầu, hoàn trả cho nhau những gì đã nhận. Hợp đồng thế chấp bị tuyên vô hiệu đồng nghĩa với việc giao dịch bảo đảm không phát sinh hiệu lực pháp lý đối với cụ T. Ngân hàng X không có quyền phát mại căn nhà của cụ T để thu hồi nợ đối với khoản vay của Công ty T. Ngân hàng X có quyền yêu cầu anh M và Công ty T phải bồi thường thiệt hại và hoàn trả toàn bộ khoản nợ vay theo hợp đồng tín dụng cá biệt giữa hai bên.
Về thủ tục giám định chữ ký và thẩm quyền giải quyết của Tòa án nhân dân, căn cứ theo quy định tại Khoản 3 Điều 26, Điểm a Khoản 1 Điều 35 và Điểm c Khoản 1 Điều 39 Bộ luật Tố tụng Dân sự 2015, tranh chấp về hợp đồng thế chấp tài sản là bất động sản thuộc thẩm quyền giải quyết của Tòa án nhân dân khu vực có thẩm quyền nơi có bất động sản.
3. Đánh giá
Dưới góc nhìn pháp lý, tư duy “hợp đồng đã công chứng và đăng ký giao dịch bảo đảm thì ngân hàng có quyền xử lý tài sản bất chấp chữ ký giả” là lập luận hoàn toàn sai lầm. Công chứng hay đăng ký giao dịch bảo đảm chỉ là hình thức thủ tục; một khi giao dịch gốc bị giả mạo ý chí của chủ sở hữu thì hợp đồng đương nhiên bị Tòa án tuyên vô hiệu từ thời điểm ký kết.
về mặt pháp lý tố tụng, cụ T hoàn toàn nắm giữ thế thượng phong tuyệt đối: Thứ nhất, mẫu chữ ký, chữ viết thực tế của cụ T so với chữ ký giả mạo trên Hợp đồng thế chấp tại Văn phòng Công chứng sẽ có sự khác biệt rõ rệt khi đưa qua kết luận giám định tư pháp của Viện Khoa học Hình sự (Bộ Công an). Thứ hai, các tài liệu chứng minh thời điểm công chứng cụ T không có mặt hoặc hình ảnh/trích xuất camera (nếu có) sẽ khẳng định hành vi mạo danh lừa dối của các đối tượng liên quan.
4. Kết luận
Qua đó, để xử lý tranh chấp nhà đất bị giả mạo chữ ký thế chấp ngân hàng đòi hỏi chủ sở hữu phải giữ bình tĩnh, bảo lưu đầy đủ chứng cứ nhân thân và tiến hành các bước theo đúng trình tự tố tụng chuẩn mực:
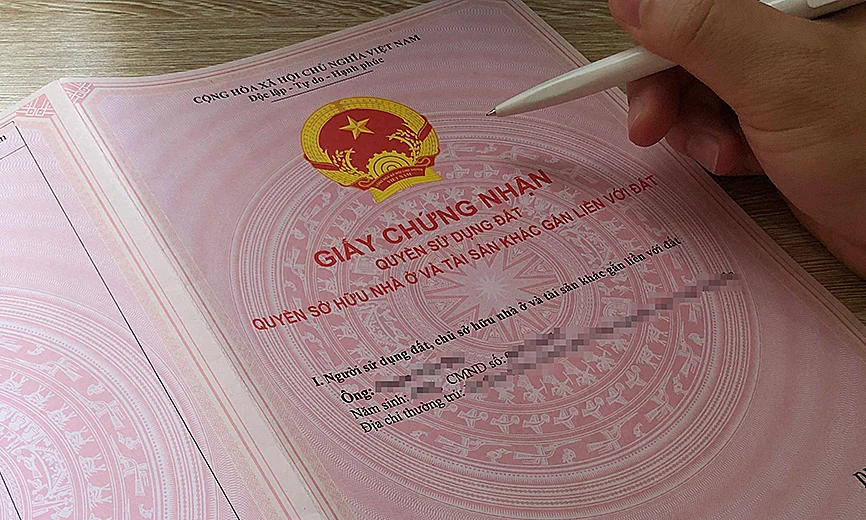
Bước 1:Tthu thập và lưu giữ trọn bộ hồ sơ chứng cứ bao gồm Giấy chứng nhận quyền sử dụng đất (Sổ đỏ bản sao công chứng), Thông báo xử lý nợ của Ngân hàng X, bản sao Hợp đồng thế chấp (xin trích lục tại Văn phòng Công chứng hoặc Ngân hàng), các văn bản/mẫu chữ ký, chữ viết thực tế của cụ T qua các thời kỳ để chuẩn bị cho công tác giám định.
Bước 2: Cụ T hoặc Luật sư đại diện gửi văn bản chính thức đến Ban Giám đốc Ngân hàng X và Văn phòng Công chứng liên quan, chỉ rõ hành vi giả mạo chữ ký theo Điều 117 và Điều 122 Bộ luật Dân sự 2015; yêu cầu tạm dừng mọi hoạt động kê biên, phát mại tài sản trong thời gian chờ Tòa án giải quyết.
Bước 3: Cụ T nộp đơn khởi kiện trực tiếp ra Tòa án nhân dân khu vực có thẩm quyền nơi có bất động sản để bảo vệ quyền và lợi ích hợp pháp.
Trên đây là tư vấn pháp lý mà Luật Bắc Dương tổng hợp và cập nhật. Chân thành cảm ơn Quý độc giả đã quan tâm theo dõi!
Ân Quang – 23/10/2026
Nguồn: Bộ luật Dân sự 2015 và các văn bản quy phạm pháp luật khác có liên quan.
Zalo tư vấn pháp luật MIỄN PHÍ: https://zalo.me/0903208938